El escandallo es aritmética, pero la mayoría de restaurantes se equivoca siempre en los mismos sitios: rendimiento, tamaño de ración y precios desactualizados. Esta guía te da una plantilla de escandallo, columna a columna, y luego escandalla un plato de principio a fin para que puedas copiar la estructura en tu propia carta. Las columnas de abajo son toda la hoja; una hoja de cálculo o cualquier calculadora de escandallo hará las cuentas.
La plantilla de escandallo, columna a columna
Una fila por ingrediente, siete columnas y un bloque resumen debajo. Las celdas que rellenas tú están marcadas como “dato”; el resto son fórmulas.
| Columna | Dato o fórmula | Qué va aquí |
|---|---|---|
| A. Ingrediente | Dato | El nombre tal como aparece en la factura del proveedor |
| B. Unidad de compra | Dato | kg, caja, unidad, litro: la unidad por la que pagas |
| C. Precio de compra | Dato | El último precio de factura por unidad de compra, por ejemplo 9,80 € por kg |
| D. Rendimiento % | Dato | Parte utilizable después de limpiar, pelar y merma de cocción; 100% para productos que se usan enteros |
| E. Coste útil por unidad | Fórmula: C / D | Lo que te cuesta un kilo, unidad o litro utilizable |
| F. Cantidad por ración | Dato | Lo que va en un plato, en la misma unidad que B |
| G. Coste de línea | Fórmula: E × F | La parte de ese ingrediente dentro del coste del plato |
El bloque resumen va debajo de las filas de ingredientes:
| Fila | Dato o fórmula |
|---|---|
| Margen de pequeños consumos | Dato: sal, aceite de sartén, guarnición; de 2 a 4% de las líneas de ingredientes |
| Coste del plato | Fórmula: suma de la columna G, más el margen de pequeños consumos |
| Precio de carta | Dato |
| Food cost % | Fórmula: coste del plato / precio de carta |
| Food cost % objetivo | Dato (mira los objetivos por tipo de plato más abajo) |
| Precio sugerido | Fórmula: coste del plato / food cost % objetivo |
Dos reglas mantienen la hoja honesta: usa unidades coherentes (si pagas por kilo, mete la ración en kilos, o convierte en la columna F), y pon fecha a la columna de precios para saber cuándo fue la última vez que la hoja era verdad.
El rendimiento es donde se esconde el dinero
Si compras pollos enteros a 3,60 € por kg y solo usas la pechuga y el muslo, tu rendimiento útil puede ser del 55%. El coste real de la carne que sirves es 3,60 € dividido entre 0,55, es decir 6,55 € por kg. Escandallar la receta a 3,60 € infravalora el coste del plato un 45% en esa línea.
Rendimientos típicos que conviene conocer:
- Pollo entero a carne de pechuga y muslo: 50 a 60%
- Lomo bajo de ternera, limpio: 80 a 85%
- Lomo de salmón, con piel, limpio y racionado: 85 a 90%
- Cebollas, peladas: 88 a 90%
- Patatas, peladas: 80 a 85%
- Aguacate: 65 a 70%
- Lechuga, limpia: 70 a 80%
No te fíes de tablas genéricas para tus productos clave. Pesa una caja al entrar, límpiala, pesa lo que queda utilizable y apunta el número. Diez minutos por producto, para los veinte ingredientes que mueven la mayor parte de tu coste.
La merma de cocción también es rendimiento. Una hamburguesa cruda de 200 g pesa unos 150 g cocinada. Si tu ficha de ración dice 150 g cocinados, tienes que escandallar 200 g en crudo.
Ejemplo completo: salmón a la parrilla con patatas y verduras
Precio de carta: 26,00 €. Las letras de las columnas coinciden con la plantilla anterior.
| Ingrediente | Precio de compra (C) | Rendimiento (D) | Coste útil (E) | Ración (F) | Coste de línea (G) |
|---|---|---|---|---|---|
| Lomo de salmón, con piel | 19,50 € / kg | 88% | 22,16 € / kg | 170 g | 3,77 € |
| Patatas baby | 2,40 € / kg | 95% | 2,53 € / kg | 180 g | 0,45 € |
| Judías verdes | 6,80 € / kg | 90% | 7,56 € / kg | 80 g | 0,60 € |
| Mantequilla | 9,20 € / kg | 100% | 9,20 € / kg | 25 g | 0,23 € |
| Limón | 0,45 € unidad | 100% | 0,45 € | 0,25 | 0,11 € |
| Alcaparras, escurridas | 14,00 € / kg | 100% | 14,00 € / kg | 10 g | 0,14 € |
| Perejil, deshojado | 18,00 € / kg | 60% | 30,00 € / kg | 5 g | 0,15 € |
| Aceite de oliva, sal, pimienta (margen de pequeños consumos) | 0,20 € | ||||
| Coste del plato | 5,65 € |
Porcentaje de food cost: 5,65 € dividido entre 26,00 € es 21,7%, un número cómodo para un principal centrado en proteína.
Ahora mira cómo se desvían dos cosas:
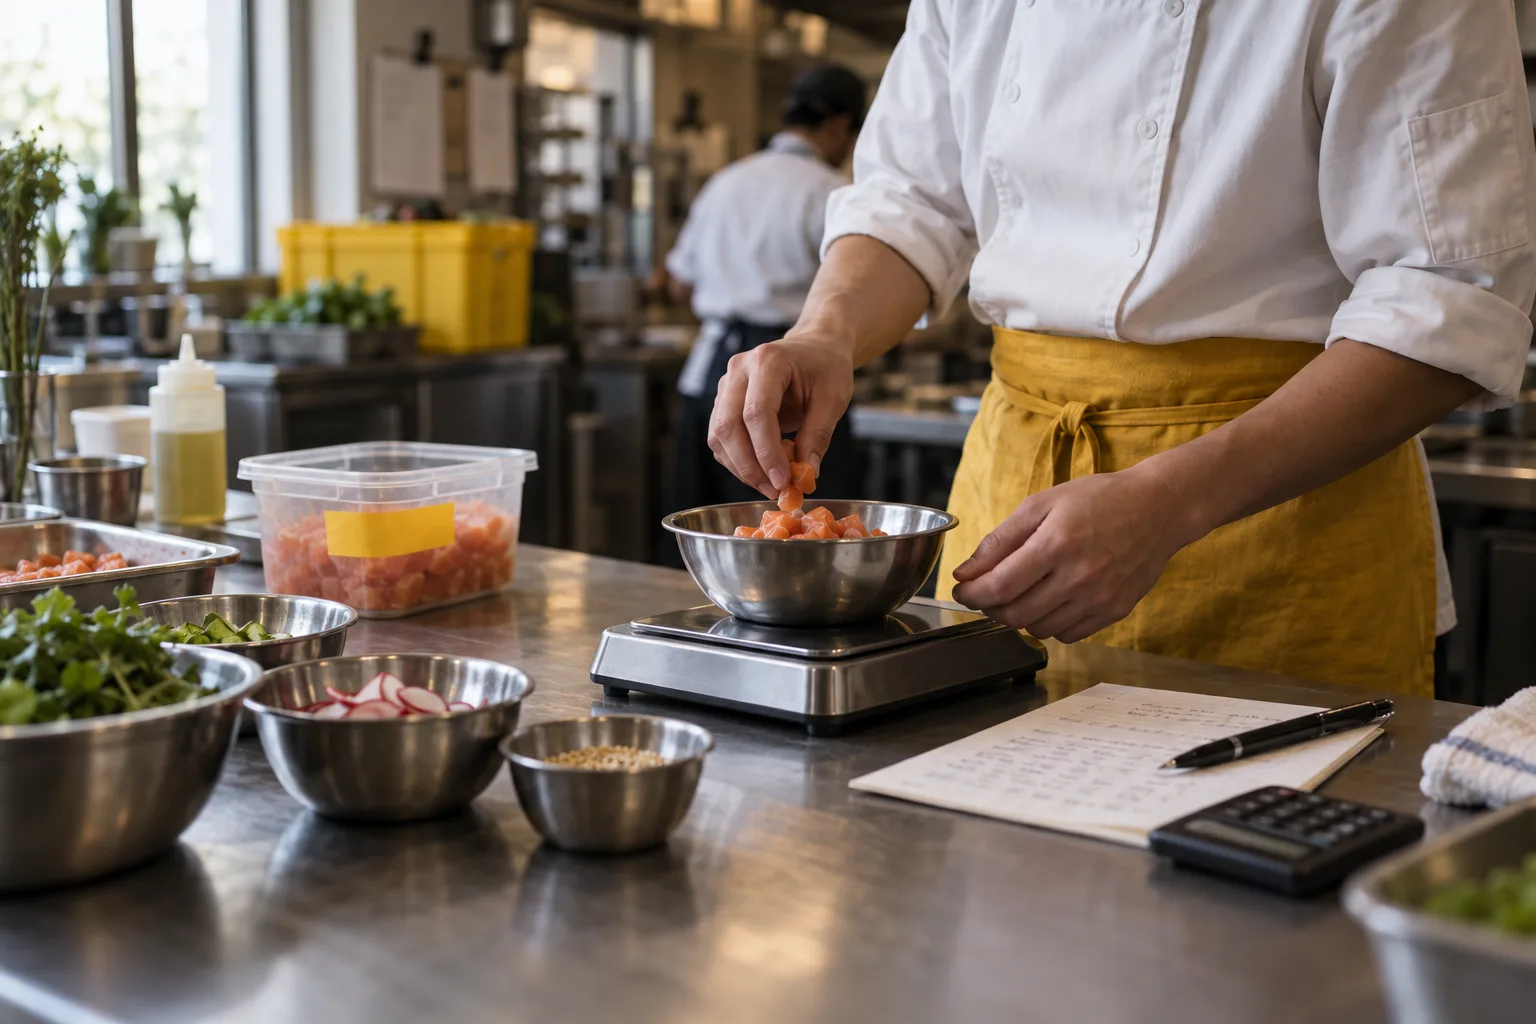
- El cocinero sirve el salmón a 190 g en vez de 170 g, algo que pasa si no hay báscula. La línea del salmón pasa a 4,21 € y el coste del plato a 6,09 €.
- El proveedor sube el salmón de 19,50 € a 21,50 € por kg en dos trimestres. El coste útil pasa a 24,43 € por kg, y con 190 g la línea es 4,64 €, coste del plato 6,52 €.
El food cost del plato ahora es 25,1%. El plato parece el mismo y la carta dice lo mismo, pero te quedas 19,48 € por plato en vez de 20,35 €. En 400 platos de salmón al mes, son 348 € que se han ido sin que nadie haya decidido gastarlos.
Food cost objetivo por tipo de plato
Usar un único objetivo para toda la carta es un error. Cada plato hace un trabajo distinto:
- Principales de proteína: 28 a 35%; el salmón de arriba está afinado a propósito
- Principales de pasta, arroz y verdura: 18 a 25%, estos cargan el margen
- Entrantes y guarniciones: 20 a 30%
- Postres: 15 a 25%
- Bebidas sin alcohol: 10 a 20%
Gestiona el food cost combinado según lo que se vende, ponderado por mix de ventas: un chuletón al 36% que vende 300 al mes junto a un risotto al 19% que vende 250 está bien. El número combinado es el que aparece en tu P&L, y la guía sobre qué es un buen porcentaje de food cost tiene referencias por tipo de concepto.
La fórmula del precio de carta
Partiendo de un food cost objetivo y un coste de plato:
Precio de carta = coste del plato / food cost % objetivo
Para el salmón a 5,65 € y un objetivo del 25%: 5,65 € / 0,25 = 22,60 €. A 26 € tienes colchón. Trata la fórmula como un suelo; el mercado y el resto de tu carta fijan el número final.
También funciona al revés. Si un competidor cobra 22 € por un salmón comparable y quieres igualarlo, tu coste de plato tiene que quedarse en 5,50 € o menos con un 25%. Eso te dice si tienes que ajustar la ración, cambiar la guarnición, o dejar el plato a 26 € y que sea la opción premium.
Cuándo volver a escandallar
Las recetas caducan antes de lo que crees. Vuelve a escandallar cuando:
- Un ingrediente top-20 sube o baja más de 5%
- Cambias de proveedor o de formato de compra
- Cambia la ficha de ración, en papel o en pase
- Cada trimestre, para toda la carta
El reescandallo trimestral es donde la mayoría de restaurantes se cae. Cuesta un día en una hoja de cálculo porque alguien tiene que buscar cada precio otra vez, mientras las subidas de precios de proveedores que cambian el coste del plato sin que nadie se entere se acumulan entre revisiones. Si los precios entran en la receta desde las facturas, el reescandallo es un informe que lees, y el ejemplo del salmón salta la semana en que el proveedor lo sube, no el trimestre siguiente.
Tres errores que debes evitar
- Escandallar al precio de compra sin rendimiento. Las proteínas y la mayoría de frutas y verduras salen infravaloradas.
- Escandallar la receta una vez y dejar que los precios envejezcan. Una receta escandallada en enero está mal en junio.
- Escandallar la ficha escrita mientras el plato se desvía. Pesa diez platos durante un servicio real. Si la media sale un 12% por encima de la ficha, escandalla ese número y corrige el racionado.
Una nota sobre herramientas: mantener costes al día desde facturas
Una hoja de cálculo sirve para el primer escandallo de una carta de 40 referencias y deja de servir en la fase de reescandallo, porque mantener a mano 200 precios de ingredientes al día es un trabajo que se empieza a escapar al segundo mes. Creamos bilz para que la factura teclee por ti: el OCR a nivel de línea lee cada entrega, el nuevo precio cae en la ficha de receta, el coste del plato y el porcentaje de food cost se actualizan solos, y los platos que cruzan un umbral saltan antes de cerrar el mes (cómo funciona, desde 29 € por local al mes). Uses la herramienta que uses, la plantilla de escandallo de arriba es la estructura; la disciplina está en mantenerla al día.
Preguntas frecuentes
¿Cómo calculas el coste de una receta?
Lista cada ingrediente con su último precio de factura, divídelo por el porcentaje de rendimiento para sacar el coste útil, multiplícalo por la cantidad de ración para obtener el coste de línea, y luego suma las líneas más un pequeño margen para condimentos y aceite de sartén. El total es el coste del plato; el ejemplo del salmón de arriba enseña cada paso.
¿Cuál es la fórmula del food cost por plato?
El food cost por plato es el coste del plato dividido entre el precio de carta, expresado como porcentaje. El plato de salmón a 5,65 € con un precio de carta de 26,00 € tiene un 21,7%. Síguelo por plato y como cifra combinada ponderada por mix de ventas.
¿Cómo pones precio a un plato desde su coste?
El precio de carta es igual al coste del plato dividido entre el porcentaje de food cost objetivo. Un plato de 5,65 € con un objetivo del 25% da 22,60 €, el suelo. Redondea al punto de precio que encaje con la carta y el mercado, y luego comprueba que el food cost combinado queda donde quieres.
¿Qué es el porcentaje de rendimiento y cómo cambia el coste?
El rendimiento es la parte de un producto comprado que puedes servir después de limpiar, pelar y descontar la merma de cocción. Un pollo entero a 3,60 € por kg con un rendimiento del 55% cuesta 6,55 € por kg utilizable, y la receta tiene que cargar con ese número. Saltarse el rendimiento infravalora la mayoría de líneas de proteína y producto fresco entre un 10 y un 45%.
¿Cada cuánto hay que volver a escandallar las recetas?
Vuelve a escandallar un plato cuando un ingrediente top-20 se mueve más de 5%, cuando cambia un proveedor o formato de compra, y cuando cambia la ficha de ración. Reescandalla toda la carta cada trimestre. Si los precios de factura alimentan tus recetas según llegan las entregas, la revisión trimestral se convierte en una revisión de excepciones.